Domain laborwasser.de kaufen?
Wir ziehen mit dem Projekt
laborwasser.de um.
Sind Sie am Kauf der Domain
laborwasser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laborwasser.de kaufen?
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
Welche Chemielieferanten bieten eine breite Palette von hochwertigen Chemikalien und Laborbedarf an?
VWR International, Sigma-Aldrich und Merck bieten eine breite Palette von hochwertigen Chemikalien und Laborbedarf an. Diese Unternehmen sind weltweit führende Anbieter in der Chemiebranche und beliefern sowohl Forschungseinrichtungen als auch Industrieunternehmen. Ihre Produkte umfassen Reagenzien, Lösungsmittel, Laborgeräte und Verbrauchsmaterialien für verschiedene Anwendungen. **

Ähnliche Suchbegriffe für Steuerfahndung
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
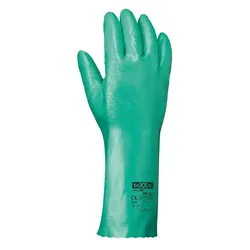
Nitril-Chemikalien-Arbeitshandschuhe "2366" grün - 8 (M)Nitril-Chemikalien-Arbeitshandschuhe "2366" grün - teXXor® Der Nitril-Chemikalien-Arbeitshandschuh "2366" grün - teXXor® besitzt trotz seiner sehr hohen Abrieb- und Schnittfestigkeit Flexibilität und eine gute Passform. Dieser Handschuh bietet Ihnen ebenso Schutz vor Hitze und Kälte. Material: NitrilLänge: ca. 35 cm Norm: EN 388, EN 374Farbe: grün Eigenschaften: -- Flüssigkeitsbeständig-- geringe chemische Beständigkeit-- guter Griff auch bei Nässe-- hohe mechanische Belastbarkeit Anwendungsbereiche:-- chemische Industrie-- Druckindustrie-- Automobil- und Zulieferindustrie-- Lackiererei-- Haushalt-- Reinigung-- Bauhandwerk6,29 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aristoteles: Zweite AnalytikZweite Analytik , In der »Zweiten Analytik« erklärt Aristoteles die Entstehung des Wissens aus der Sinneswahrnehmung und legt den Grundstein für den Auf- und Ausbau des Gebäudes der strengen analytischen Wissenschaften in der Philosophie des Abendlandes. Die »Zweite Analytik« (»Analytica Posteriora«, entstanden im 4. Jhdt. v. Chr., gehört zu den esoterischen Schriften des Aristoteles und präsentiert seine Wissenschaftstheorie, die eine Theorie des Wissens einschließt. Untersucht wird hier die Frage, was Wissenschaft sei und wie sie möglich werde. Von zentraler Bedeutung ist für Aristoteles die These vom Vorrang der Sinneswahrnehmung, die der Entstehung des Wissens vorausgeht: Jede Unterweisung und jedes verständige Erwerben von Wissen entsteht aus bereits vorhandener Kenntnis - aber nach klaren und ausweisbaren Regeln. Die so bestimmte Wissenschaft gliedert sich dann in zwei einander ergänzende Teile. Der eine ist die deduktive Ableitung von Aussagen aus evidenten, ohne weiteren Beweis einleuchtenden Sätzen, die bis in die heutige Zeit als Inbegriff strenger Wissenschaft gilt, der andere die Prinzipienerkenntnis, d.h. die methodisch gewonnene Einsicht in den Kanon und die Geltungskraft der ersten Sätze aller Wissenschaft. Unter einem Beweis, also einer Aussage aus Prinzipien, versteht Aristoteles eine Erkenntnis, die, ausgehend von der Wahrnehmung, Erinnerung und Erfahrung im analytischen Urteil, durch Abstraktion das Allgemeine am Besonderen ermittelt und heraushebt. Die zweisprachige Studienausgabe bietet den deutschen Text in einer revidierten Fassung der vom Herausgeber 1993 in der Berliner Akademie-Ausgabe vorgelegten Übersetzung; der beigegebene griechische Text folgt der Edition von W. R. Ross, Oxford 1964. Die Einleitung führt in die Grundlagen der aristotelischen Wissenschaftstheorie ein, so wie sie in der »Zweiten Analytik« ausgearbeitet wird. , Aufkleber & Embleme > Karosserie & Exterieur Styling , Erscheinungsjahr: 201401, Produktform: Kartoniert, Titel der Reihe: Philosophische Bibliothek##~Philosophische Bibliothek##, Autoren: Aristoteles, Redaktion: Detel, Wolfgang, Seitenzahl/Blattzahl: 275, Keyword: Logik; Syllogistik; Wissenschaftstheorie, Fachschema: Aristoteles - aristotelisch~Literaturwissenschaft~Wissenschaftsphilosophie~Philosophie / Antike, Fachkategorie: Wissenschaftsphilosophie und -theorie~Antike Philosophie, Sprache: Altgriechisch, Warengruppe: HC/Philosophie/Antike, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, Thema: Verstehen, Text Sprache: ger grc, Seitenanzahl: XCVI, Seitenanzahl: 275, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 22, Gewicht: 322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo kann ich hochwertige Chemikalien und Laborbedarf für meine Experimente online bestellen?
Sie können hochwertige Chemikalien und Laborbedarf online bei spezialisierten Anbietern wie Sigma-Aldrich, VWR oder Merck bestellen. Achten Sie darauf, dass der Anbieter alle erforderlichen Sicherheitsstandards einhält und die Produkte von hoher Qualität sind. Vergleichen Sie Preise und Lieferzeiten, um das beste Angebot für Ihre Bedürfnisse zu finden. **
-
Sind Laborgeräte Medizinprodukte?
Laborgeräte können Medizinprodukte sein, wenn sie speziell für medizinische Zwecke entwickelt wurden und zur Diagnose, Überwachung oder Behandlung von Krankheiten eingesetzt werden. Dazu gehören beispielsweise Blutdruckmessgeräte, Blutzuckermessgeräte oder Ultraschallgeräte. Nicht alle Laborgeräte sind jedoch automatisch Medizinprodukte, da es auch Geräte gibt, die für andere Zwecke in Laboren verwendet werden, wie z.B. zur Analyse von Proben in der Forschung oder Industrie. Letztendlich hängt die Klassifizierung als Medizinprodukt davon ab, ob das Gerät speziell für medizinische Anwendungen konzipiert wurde und den entsprechenden regulatorischen Anforderungen entspricht. **
-
Wo kann ich Laborzubehör kaufen?
Laborzubehör kann in verschiedenen Geschäften und Online-Shops gekauft werden. Dazu gehören Fachgeschäfte für Laborbedarf, medizinische Versorgungseinrichtungen, Baumärkte und Online-Plattformen wie Amazon oder eBay. Es ist auch möglich, direkt bei Herstellern von Laborausrüstung zu bestellen. **
-
Was sind Laborarbeit und Laborgeräte?
Laborarbeit bezieht sich auf die Durchführung von Experimenten und Untersuchungen in einem Labor, um wissenschaftliche Erkenntnisse zu gewinnen. Dabei werden verschiedene Laborgeräte verwendet, wie z.B. Mikroskope, Pipetten, Zentrifugen und Messgeräte, um Proben zu analysieren und Daten zu sammeln. Diese Geräte sind speziell für den Einsatz im Labor entwickelt und ermöglichen präzise und reproduzierbare Messungen. **


Was ist chemische Analytik?
Chemische Analytik ist ein Bereich der Chemie, der sich mit der Identifizierung, Quantifizierung und Charakterisierung von chemischen Verbindungen befasst. Sie umfasst verschiedene Methoden und Techniken, wie z.B. Spektroskopie, Chromatographie und Massenspektrometrie, um Informationen über die Zusammensetzung und Struktur von Substanzen zu erhalten. Die chemische Analytik wird in vielen Bereichen eingesetzt, wie z.B. in der Umweltanalytik, der Lebensmittelanalytik und der pharmazeutischen Analytik. **
Wo finde ich verlässliche Chemielieferanten für Laborbedarf?
Verlässliche Chemielieferanten für Laborbedarf findest du durch Recherche im Internet, in Fachzeitschriften oder durch Empfehlungen von Kollegen. Es ist wichtig, auf Zertifizierungen und Qualitätsstandards der Lieferanten zu achten, um sicherzustellen, dass die Chemikalien den Anforderungen entsprechen. Einige bekannte Chemielieferanten sind Merck, Sigma-Aldrich und VWR. **
Top-Angebote
Produkte zum Begriff Steuerfahndung:
-
Notfallkoffer, Chemikalien, Nylontasche 50 lDer Chemie-Notfallkoffer ist für die schnelle, effiziente und sichere Beseitigung von gefährlichen Chemieunfällen und die anschließende Reinigung konzipiert. Er enthält Schutz- und Sorptionsmittel mit hydrophilen und oleophilen Eigenschaften, die gegen aggressive Chemikalien, Säuren und Laugen beständig sind.71,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
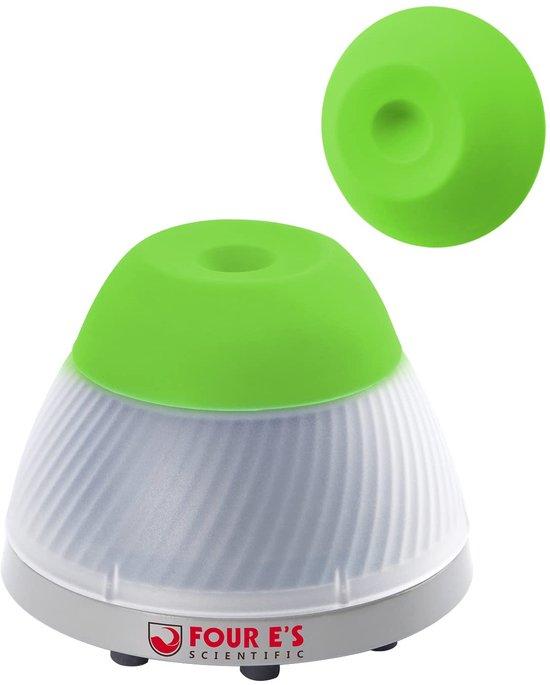
Mini-Vortex-Schüttler, Vortex-Mischer, FarbMischer, Laborgeräte für Tinte, Wimpernkleber und Nagellack, 5000 U/min[Schnelles Mischen]Geschwindigkeit (fest): 5000 U/min | Schwingung: 5,5 mm. Dieser Vortex-Mischer vermischt 50 ml Flüssigkeit in 5 Sekunden. Kein manuelles Schütteln mehr erforderlich, was Zeit und Mühe spart. [Berührungsmodus]Drücken Sie den Behälter mit der Flüssigkeit leicht auf die weiche Silikondeckel. Der Farbmischer startet sofort. Wiederholte Nutzung erfordert nur einen geringen Anpressdruck, wodurch der Benutzer weniger schnell ermüdet. Robuste Konstruktion: Die robuste Bauweise, das fortschrittliche Gegengewichtsystem und die Saugnapffüße sorgen für zusätzliche Stabilität.303,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nitril-Chemikalien-Arbeitshandschuhe "2366" grün - 8 (M)Nitril-Chemikalien-Arbeitshandschuhe "2366" grün - teXXor® Der Nitril-Chemikalien-Arbeitshandschuh "2366" grün - teXXor® besitzt trotz seiner sehr hohen Abrieb- und Schnittfestigkeit Flexibilität und eine gute Passform. Dieser Handschuh bietet Ihnen ebenso Schutz vor Hitze und Kälte. Material: NitrilLänge: ca. 35 cm Norm: EN 388, EN 374Farbe: grün Eigenschaften: -- Flüssigkeitsbeständig-- geringe chemische Beständigkeit-- guter Griff auch bei Nässe-- hohe mechanische Belastbarkeit Anwendungsbereiche:-- chemische Industrie-- Druckindustrie-- Automobil- und Zulieferindustrie-- Lackiererei-- Haushalt-- Reinigung-- Bauhandwerk6,29 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
"Welche Unterlagen benötige ich, um meine Steuererklärung bei der Steuerverwaltung einzureichen?" "Was ist der Unterschied zwischen einer Steuerprüfung und einer Steuerfahndung durch die Steuerverwaltung?"
Für die Steuererklärung benötigen Sie in der Regel Einkommensnachweise, Belege für absetzbare Ausgaben und eventuell weitere Dokumente wie Kontoauszüge. Eine Steuerprüfung ist eine Überprüfung der Steuererklärung durch die Steuerverwaltung, um Unstimmigkeiten zu klären, während eine Steuerfahndung eine intensivere Untersuchung zur Aufdeckung von Steuerhinterziehung ist. **
-
Welche Chemielieferanten bieten eine breite Palette von hochwertigen Chemikalien und Laborbedarf an?
VWR International, Sigma-Aldrich und Merck bieten eine breite Palette von hochwertigen Chemikalien und Laborbedarf an. Diese Unternehmen sind weltweit führende Anbieter in der Chemiebranche und beliefern sowohl Forschungseinrichtungen als auch Industrieunternehmen. Ihre Produkte umfassen Reagenzien, Lösungsmittel, Laborgeräte und Verbrauchsmaterialien für verschiedene Anwendungen. **
-
Wo kann ich hochwertige Chemikalien und Laborbedarf für meine Experimente online bestellen?
Sie können hochwertige Chemikalien und Laborbedarf online bei spezialisierten Anbietern wie Sigma-Aldrich, VWR oder Merck bestellen. Achten Sie darauf, dass der Anbieter alle erforderlichen Sicherheitsstandards einhält und die Produkte von hoher Qualität sind. Vergleichen Sie Preise und Lieferzeiten, um das beste Angebot für Ihre Bedürfnisse zu finden. **
-
Sind Laborgeräte Medizinprodukte?
Laborgeräte können Medizinprodukte sein, wenn sie speziell für medizinische Zwecke entwickelt wurden und zur Diagnose, Überwachung oder Behandlung von Krankheiten eingesetzt werden. Dazu gehören beispielsweise Blutdruckmessgeräte, Blutzuckermessgeräte oder Ultraschallgeräte. Nicht alle Laborgeräte sind jedoch automatisch Medizinprodukte, da es auch Geräte gibt, die für andere Zwecke in Laboren verwendet werden, wie z.B. zur Analyse von Proben in der Forschung oder Industrie. Letztendlich hängt die Klassifizierung als Medizinprodukt davon ab, ob das Gerät speziell für medizinische Anwendungen konzipiert wurde und den entsprechenden regulatorischen Anforderungen entspricht. **
Ähnliche Suchbegriffe für Steuerfahndung
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aristoteles: Zweite AnalytikZweite Analytik , In der »Zweiten Analytik« erklärt Aristoteles die Entstehung des Wissens aus der Sinneswahrnehmung und legt den Grundstein für den Auf- und Ausbau des Gebäudes der strengen analytischen Wissenschaften in der Philosophie des Abendlandes. Die »Zweite Analytik« (»Analytica Posteriora«, entstanden im 4. Jhdt. v. Chr., gehört zu den esoterischen Schriften des Aristoteles und präsentiert seine Wissenschaftstheorie, die eine Theorie des Wissens einschließt. Untersucht wird hier die Frage, was Wissenschaft sei und wie sie möglich werde. Von zentraler Bedeutung ist für Aristoteles die These vom Vorrang der Sinneswahrnehmung, die der Entstehung des Wissens vorausgeht: Jede Unterweisung und jedes verständige Erwerben von Wissen entsteht aus bereits vorhandener Kenntnis - aber nach klaren und ausweisbaren Regeln. Die so bestimmte Wissenschaft gliedert sich dann in zwei einander ergänzende Teile. Der eine ist die deduktive Ableitung von Aussagen aus evidenten, ohne weiteren Beweis einleuchtenden Sätzen, die bis in die heutige Zeit als Inbegriff strenger Wissenschaft gilt, der andere die Prinzipienerkenntnis, d.h. die methodisch gewonnene Einsicht in den Kanon und die Geltungskraft der ersten Sätze aller Wissenschaft. Unter einem Beweis, also einer Aussage aus Prinzipien, versteht Aristoteles eine Erkenntnis, die, ausgehend von der Wahrnehmung, Erinnerung und Erfahrung im analytischen Urteil, durch Abstraktion das Allgemeine am Besonderen ermittelt und heraushebt. Die zweisprachige Studienausgabe bietet den deutschen Text in einer revidierten Fassung der vom Herausgeber 1993 in der Berliner Akademie-Ausgabe vorgelegten Übersetzung; der beigegebene griechische Text folgt der Edition von W. R. Ross, Oxford 1964. Die Einleitung führt in die Grundlagen der aristotelischen Wissenschaftstheorie ein, so wie sie in der »Zweiten Analytik« ausgearbeitet wird. , Aufkleber & Embleme > Karosserie & Exterieur Styling , Erscheinungsjahr: 201401, Produktform: Kartoniert, Titel der Reihe: Philosophische Bibliothek##~Philosophische Bibliothek##, Autoren: Aristoteles, Redaktion: Detel, Wolfgang, Seitenzahl/Blattzahl: 275, Keyword: Logik; Syllogistik; Wissenschaftstheorie, Fachschema: Aristoteles - aristotelisch~Literaturwissenschaft~Wissenschaftsphilosophie~Philosophie / Antike, Fachkategorie: Wissenschaftsphilosophie und -theorie~Antike Philosophie, Sprache: Altgriechisch, Warengruppe: HC/Philosophie/Antike, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, Thema: Verstehen, Text Sprache: ger grc, Seitenanzahl: XCVI, Seitenanzahl: 275, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 22, Gewicht: 322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Notfallkoffer, Chemikalien, Nylontasche 30 lDer Chemie-Notfallkoffer ist für die schnelle, effiziente und sichere Beseitigung von gefährlichen Chemieunfällen und die anschließende Reinigung konzipiert. Er enthält Schutz- und Sorptionsmittel mit hydrophilen und oleophilen Eigenschaften, die gegen aggressive Chemikalien, Säuren und Laugen beständig sind.73,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nitril-Chemikalien-Arbeitshandschuhe "2366" grün - 9 (L)Nitril-Chemikalien-Arbeitshandschuhe "2366" grün - teXXor® Der Nitril-Chemikalien-Arbeitshandschuh "2366" grün - teXXor® besitzt trotz seiner sehr hohen Abrieb- und Schnittfestigkeit Flexibilität und eine gute Passform. Dieser Handschuh bietet Ihnen ebenso Schutz vor Hitze und Kälte. Material: NitrilLänge: ca. 35 cm Norm: EN 388, EN 374Farbe: grün Eigenschaften: -- Flüssigkeitsbeständig-- geringe chemische Beständigkeit-- guter Griff auch bei Nässe-- hohe mechanische Belastbarkeit Anwendungsbereiche:-- chemische Industrie-- Druckindustrie-- Automobil- und Zulieferindustrie-- Lackiererei-- Haushalt-- Reinigung-- Bauhandwerk6,29 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wo kann ich Laborzubehör kaufen?
Laborzubehör kann in verschiedenen Geschäften und Online-Shops gekauft werden. Dazu gehören Fachgeschäfte für Laborbedarf, medizinische Versorgungseinrichtungen, Baumärkte und Online-Plattformen wie Amazon oder eBay. Es ist auch möglich, direkt bei Herstellern von Laborausrüstung zu bestellen. **
-
Was sind Laborarbeit und Laborgeräte?
Laborarbeit bezieht sich auf die Durchführung von Experimenten und Untersuchungen in einem Labor, um wissenschaftliche Erkenntnisse zu gewinnen. Dabei werden verschiedene Laborgeräte verwendet, wie z.B. Mikroskope, Pipetten, Zentrifugen und Messgeräte, um Proben zu analysieren und Daten zu sammeln. Diese Geräte sind speziell für den Einsatz im Labor entwickelt und ermöglichen präzise und reproduzierbare Messungen. **
-
Was ist chemische Analytik?
Chemische Analytik ist ein Bereich der Chemie, der sich mit der Identifizierung, Quantifizierung und Charakterisierung von chemischen Verbindungen befasst. Sie umfasst verschiedene Methoden und Techniken, wie z.B. Spektroskopie, Chromatographie und Massenspektrometrie, um Informationen über die Zusammensetzung und Struktur von Substanzen zu erhalten. Die chemische Analytik wird in vielen Bereichen eingesetzt, wie z.B. in der Umweltanalytik, der Lebensmittelanalytik und der pharmazeutischen Analytik. **
-
Wo finde ich verlässliche Chemielieferanten für Laborbedarf?
Verlässliche Chemielieferanten für Laborbedarf findest du durch Recherche im Internet, in Fachzeitschriften oder durch Empfehlungen von Kollegen. Es ist wichtig, auf Zertifizierungen und Qualitätsstandards der Lieferanten zu achten, um sicherzustellen, dass die Chemikalien den Anforderungen entsprechen. Einige bekannte Chemielieferanten sind Merck, Sigma-Aldrich und VWR. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.