Domain laborwasser.de kaufen?
Wir ziehen mit dem Projekt
laborwasser.de um.
Sind Sie am Kauf der Domain
laborwasser.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain laborwasser.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **


Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
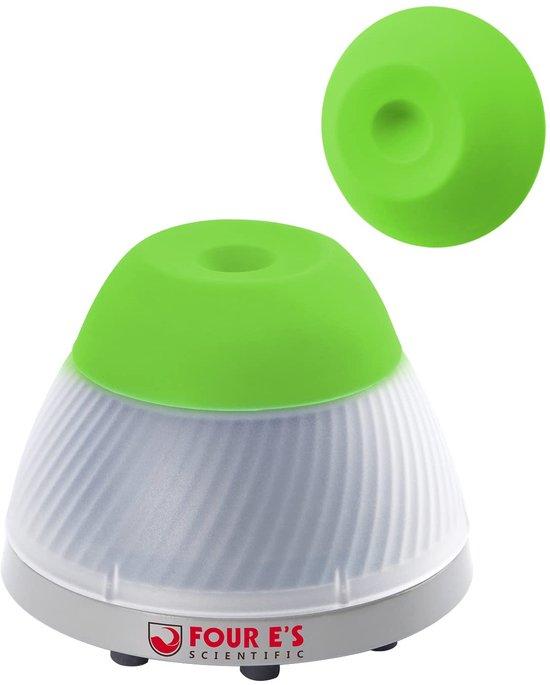
Mini-Vortex-Schüttler, Vortex-Mischer, FarbMischer, Laborgeräte für Tinte, Wimpernkleber und Nagellack, 5000 U/min[Schnelles Mischen]Geschwindigkeit (fest): 5000 U/min | Schwingung: 5,5 mm. Dieser Vortex-Mischer vermischt 50 ml Flüssigkeit in 5 Sekunden. Kein manuelles Schütteln mehr erforderlich, was Zeit und Mühe spart. [Berührungsmodus]Drücken Sie den Behälter mit der Flüssigkeit leicht auf die weiche Silikondeckel. Der Farbmischer startet sofort. Wiederholte Nutzung erfordert nur einen geringen Anpressdruck, wodurch der Benutzer weniger schnell ermüdet. Robuste Konstruktion: Die robuste Bauweise, das fortschrittliche Gegengewichtsystem und die Saugnapffüße sorgen für zusätzliche Stabilität.303,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
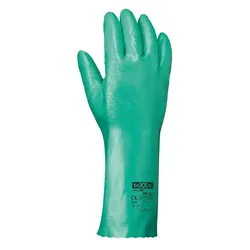
Nitril-Chemikalien-Arbeitshandschuhe "2366" grün - 8 (M)Nitril-Chemikalien-Arbeitshandschuhe "2366" grün - teXXor® Der Nitril-Chemikalien-Arbeitshandschuh "2366" grün - teXXor® besitzt trotz seiner sehr hohen Abrieb- und Schnittfestigkeit Flexibilität und eine gute Passform. Dieser Handschuh bietet Ihnen ebenso Schutz vor Hitze und Kälte. Material: NitrilLänge: ca. 35 cm Norm: EN 388, EN 374Farbe: grün Eigenschaften: -- Flüssigkeitsbeständig-- geringe chemische Beständigkeit-- guter Griff auch bei Nässe-- hohe mechanische Belastbarkeit Anwendungsbereiche:-- chemische Industrie-- Druckindustrie-- Automobil- und Zulieferindustrie-- Lackiererei-- Haushalt-- Reinigung-- Bauhandwerk6,29 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Aristoteles: Zweite AnalytikZweite Analytik , In der »Zweiten Analytik« erklärt Aristoteles die Entstehung des Wissens aus der Sinneswahrnehmung und legt den Grundstein für den Auf- und Ausbau des Gebäudes der strengen analytischen Wissenschaften in der Philosophie des Abendlandes. Die »Zweite Analytik« (»Analytica Posteriora«, entstanden im 4. Jhdt. v. Chr., gehört zu den esoterischen Schriften des Aristoteles und präsentiert seine Wissenschaftstheorie, die eine Theorie des Wissens einschließt. Untersucht wird hier die Frage, was Wissenschaft sei und wie sie möglich werde. Von zentraler Bedeutung ist für Aristoteles die These vom Vorrang der Sinneswahrnehmung, die der Entstehung des Wissens vorausgeht: Jede Unterweisung und jedes verständige Erwerben von Wissen entsteht aus bereits vorhandener Kenntnis - aber nach klaren und ausweisbaren Regeln. Die so bestimmte Wissenschaft gliedert sich dann in zwei einander ergänzende Teile. Der eine ist die deduktive Ableitung von Aussagen aus evidenten, ohne weiteren Beweis einleuchtenden Sätzen, die bis in die heutige Zeit als Inbegriff strenger Wissenschaft gilt, der andere die Prinzipienerkenntnis, d.h. die methodisch gewonnene Einsicht in den Kanon und die Geltungskraft der ersten Sätze aller Wissenschaft. Unter einem Beweis, also einer Aussage aus Prinzipien, versteht Aristoteles eine Erkenntnis, die, ausgehend von der Wahrnehmung, Erinnerung und Erfahrung im analytischen Urteil, durch Abstraktion das Allgemeine am Besonderen ermittelt und heraushebt. Die zweisprachige Studienausgabe bietet den deutschen Text in einer revidierten Fassung der vom Herausgeber 1993 in der Berliner Akademie-Ausgabe vorgelegten Übersetzung; der beigegebene griechische Text folgt der Edition von W. R. Ross, Oxford 1964. Die Einleitung führt in die Grundlagen der aristotelischen Wissenschaftstheorie ein, so wie sie in der »Zweiten Analytik« ausgearbeitet wird. , Aufkleber & Embleme > Karosserie & Exterieur Styling , Erscheinungsjahr: 201401, Produktform: Kartoniert, Titel der Reihe: Philosophische Bibliothek##~Philosophische Bibliothek##, Autoren: Aristoteles, Redaktion: Detel, Wolfgang, Seitenzahl/Blattzahl: 275, Keyword: Logik; Syllogistik; Wissenschaftstheorie, Fachschema: Aristoteles - aristotelisch~Literaturwissenschaft~Wissenschaftsphilosophie~Philosophie / Antike, Fachkategorie: Wissenschaftsphilosophie und -theorie~Antike Philosophie, Sprache: Altgriechisch, Warengruppe: HC/Philosophie/Antike, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, Thema: Verstehen, Text Sprache: ger grc, Seitenanzahl: XCVI, Seitenanzahl: 275, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 22, Gewicht: 322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **


Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
Chemikalien-Fass-PumpeEntdecken Sie die Vielseitigkeit unserer Handpumpe, ideal für den Einsatz mit wasserlöslichen und leicht aggressiven Medien. Ob Frostschutzmittel, leichte Säuren oder Seifen – diese Pumpe ist Ihr zuverlässiger Partner für präzises Abfüllen und Umfüllen. Der robuste Pumpenkörper aus PP und die NEOP-Dichtungen garantieren Langlebigkeit und Beständigkeit. Mit einer Fördermenge von 20 Litern pro Minute und einem Saugrohr von 840 mm Länge eignet sich die Pumpe perfekt für 200- und 220-Liter-Fässer. Die transparente Konstruktion ermöglicht eine einfache Überwachung des Durchflusses, während der 1350 mm lange Schlauch flexible Einsatzmöglichkeiten bietet. Wichtige Details: Technische Daten: * Farbe: Transparent * Fassverschraubung: G2" a / M64x4 * Fördermenge: 20 l/min * Fördermenge pro Hub: 200 cm³ * Gewicht: 340 gAbmessungen: * Länge Saugrohr: 840 mm * Schlauchlänge: 1350 mmBesonderheiten: * Für 200 und 220 Liter Fässer geeignet * Ideal zum Befüllen von Maßgefäßen, Messbechern, Kanistern38,07 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Notfallkoffer, Chemikalien, Nylontasche 30 lDer Chemie-Notfallkoffer ist für die schnelle, effiziente und sichere Beseitigung von gefährlichen Chemieunfällen und die anschließende Reinigung konzipiert. Er enthält Schutz- und Sorptionsmittel mit hydrophilen und oleophilen Eigenschaften, die gegen aggressive Chemikalien, Säuren und Laugen beständig sind.73,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mini-Vortex-Schüttler, Vortex-Mischer, FarbMischer, Laborgeräte für Tinte, Wimpernkleber und Nagellack, 5000 U/min[Schnelles Mischen]Geschwindigkeit (fest): 5000 U/min | Schwingung: 5,5 mm. Dieser Vortex-Mischer vermischt 50 ml Flüssigkeit in 5 Sekunden. Kein manuelles Schütteln mehr erforderlich, was Zeit und Mühe spart. [Berührungsmodus]Drücken Sie den Behälter mit der Flüssigkeit leicht auf die weiche Silikondeckel. Der Farbmischer startet sofort. Wiederholte Nutzung erfordert nur einen geringen Anpressdruck, wodurch der Benutzer weniger schnell ermüdet. Robuste Konstruktion: Die robuste Bauweise, das fortschrittliche Gegengewichtsystem und die Saugnapffüße sorgen für zusätzliche Stabilität.303,97 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Nitril-Chemikalien-Arbeitshandschuhe "2366" grün - 8 (M)Nitril-Chemikalien-Arbeitshandschuhe "2366" grün - teXXor® Der Nitril-Chemikalien-Arbeitshandschuh "2366" grün - teXXor® besitzt trotz seiner sehr hohen Abrieb- und Schnittfestigkeit Flexibilität und eine gute Passform. Dieser Handschuh bietet Ihnen ebenso Schutz vor Hitze und Kälte. Material: NitrilLänge: ca. 35 cm Norm: EN 388, EN 374Farbe: grün Eigenschaften: -- Flüssigkeitsbeständig-- geringe chemische Beständigkeit-- guter Griff auch bei Nässe-- hohe mechanische Belastbarkeit Anwendungsbereiche:-- chemische Industrie-- Druckindustrie-- Automobil- und Zulieferindustrie-- Lackiererei-- Haushalt-- Reinigung-- Bauhandwerk6,29 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Aristoteles: Zweite AnalytikZweite Analytik , In der »Zweiten Analytik« erklärt Aristoteles die Entstehung des Wissens aus der Sinneswahrnehmung und legt den Grundstein für den Auf- und Ausbau des Gebäudes der strengen analytischen Wissenschaften in der Philosophie des Abendlandes. Die »Zweite Analytik« (»Analytica Posteriora«, entstanden im 4. Jhdt. v. Chr., gehört zu den esoterischen Schriften des Aristoteles und präsentiert seine Wissenschaftstheorie, die eine Theorie des Wissens einschließt. Untersucht wird hier die Frage, was Wissenschaft sei und wie sie möglich werde. Von zentraler Bedeutung ist für Aristoteles die These vom Vorrang der Sinneswahrnehmung, die der Entstehung des Wissens vorausgeht: Jede Unterweisung und jedes verständige Erwerben von Wissen entsteht aus bereits vorhandener Kenntnis - aber nach klaren und ausweisbaren Regeln. Die so bestimmte Wissenschaft gliedert sich dann in zwei einander ergänzende Teile. Der eine ist die deduktive Ableitung von Aussagen aus evidenten, ohne weiteren Beweis einleuchtenden Sätzen, die bis in die heutige Zeit als Inbegriff strenger Wissenschaft gilt, der andere die Prinzipienerkenntnis, d.h. die methodisch gewonnene Einsicht in den Kanon und die Geltungskraft der ersten Sätze aller Wissenschaft. Unter einem Beweis, also einer Aussage aus Prinzipien, versteht Aristoteles eine Erkenntnis, die, ausgehend von der Wahrnehmung, Erinnerung und Erfahrung im analytischen Urteil, durch Abstraktion das Allgemeine am Besonderen ermittelt und heraushebt. Die zweisprachige Studienausgabe bietet den deutschen Text in einer revidierten Fassung der vom Herausgeber 1993 in der Berliner Akademie-Ausgabe vorgelegten Übersetzung; der beigegebene griechische Text folgt der Edition von W. R. Ross, Oxford 1964. Die Einleitung führt in die Grundlagen der aristotelischen Wissenschaftstheorie ein, so wie sie in der »Zweiten Analytik« ausgearbeitet wird. , Aufkleber & Embleme > Karosserie & Exterieur Styling , Erscheinungsjahr: 201401, Produktform: Kartoniert, Titel der Reihe: Philosophische Bibliothek##~Philosophische Bibliothek##, Autoren: Aristoteles, Redaktion: Detel, Wolfgang, Seitenzahl/Blattzahl: 275, Keyword: Logik; Syllogistik; Wissenschaftstheorie, Fachschema: Aristoteles - aristotelisch~Literaturwissenschaft~Wissenschaftsphilosophie~Philosophie / Antike, Fachkategorie: Wissenschaftsphilosophie und -theorie~Antike Philosophie, Sprache: Altgriechisch, Warengruppe: HC/Philosophie/Antike, Fachkategorie: Literaturwissenschaft: Antike und Mittelalter, Thema: Verstehen, Text Sprache: ger grc, Seitenanzahl: XCVI, Seitenanzahl: 275, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner Felix Verlag GmbH, Verlag: Meiner, F, Länge: 190, Breite: 123, Höhe: 22, Gewicht: 322, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwedt, Georg: Taschenatlas der AnalytikTaschenatlas der Analytik , Der Taschenatlas bietet eine kompakte Einführung und Übersicht über Grundlagen und Anwendungen der Analytischen Chemie. Dabei sind jeweils erläuternder Text und eine Farbtafel auf einer Doppelseite gegenübergestellt. Das Buch enthält insgesamt 125 Farbtafeln, die die gesamte Breite der modernen Analytik in Chemie, Biowissenschaften und Teilen von Physik und Materialwissenschaften abdecken. Für die vierte Auflage wurde der Taschenatlas erweitert und auf den aktuellen Stand gebracht. Er enthält u. a. acht neue Farbtafeln zu aktuellen Themen wie Mikroextraktionstechniken, Radioimmunoassays, Superfluid-Chromatographie und die elektronenmikroskopische Untersuchung von Materialoberflächen. Mit diesem Atlas sind die Grundlagen aller wichtigen analytischen Verfahren immer griffbereit - ideal zum raschen Nachlesen und für die Prüfungsvorbereitung. , Kupplungszüge > Sport-Getriebe , Auflage: 4. aktualisierte und ergänzte Auflage, Erscheinungsjahr: 20230215, Produktform: Kartoniert, Autoren: Schwedt, Georg, Illustrator: Schreiber, Joachim, Auflage: 23004, Auflage/Ausgabe: 4. aktualisierte und ergänzte Auflage, Seitenzahl/Blattzahl: 265, Abbildungen: 125 farbige Abbildungen, Themenüberschrift: SCIENCE / Chemistry / Analytic, Keyword: Analytische Chemie; Chemie; Chemie / Allgemeines, Lexika; Chemische Analyse; Materialwissenschaften; Umweltanalytik; Werkstoffprüfung, Fachschema: Chemie~Chemie / Analytisch, Fachkategorie: Maschinenbau und Werkstoffe, Bildungszweck: für die Hochschule, Warengruppe: HC/Chemie, Fachkategorie: Analytische Chemie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: X, Seitenanzahl: 265, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 218, Breite: 142, Höhe: 17, Gewicht: 401, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783527317295 9783527308705 9783137593027 9783137593010, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Notfallkoffer, Chemikalien, Nylontasche 50 lDer Chemie-Notfallkoffer ist für die schnelle, effiziente und sichere Beseitigung von gefährlichen Chemieunfällen und die anschließende Reinigung konzipiert. Er enthält Schutz- und Sorptionsmittel mit hydrophilen und oleophilen Eigenschaften, die gegen aggressive Chemikalien, Säuren und Laugen beständig sind.89,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.